CERPآموزش و پشتیبانی
چگونه بفهمیم تولید هر محصول واقعاً چقدر هزینه دارد؟ برای پاسخ، باید مواد مصرفشده، مقدار محصول سالم، هزینههای قابل تخصیص و اثر عملیات بر انبار را کنار هم ببینیم. در CERP، فرمول ساخت و اسناد تولید این ارتباط را برقرار میکنند: مواد از موجودی کسر میشوند، محصول به انبار اضافه میشود و بهای ورودی محصول با توجه به مواد و سربار ثبت میشود.
این راهنما با بررسی بخش تولید، انبار، کاردکس و فروش CERP و مشاهده محیط نسخه نمایشی تهیه شده است. در آموزش تصویری، مسیر منوها و نام دکمههای خود نرمافزار را دنبال میکنیم. دسترسی به هر بخش به نسخه نصبشده، فعالبودن ماژول و مجوزهای کاربر بستگی دارد.
آموزش تصویری در محیط CERP: از تعریف کالا تا محاسبه بهای تولید
برای این آموزش، چهار کالای جدید در نسخه نمایشی CERP تعریف شدهاند تا مثال با کالاهای مشخص قابل دنبالکردن باشد. نام همه آنها با «نمونه آموزشی تولید» شروع میشود. تصاویر زیر مستقیماً از محیط نرمافزار گرفته شدهاند؛ برای مشاهده جزئیات هر تصویر، روی آن بزنید.
گام اول: مواد اولیه و محصول را در «لیست کالا ها» تعریف کنید
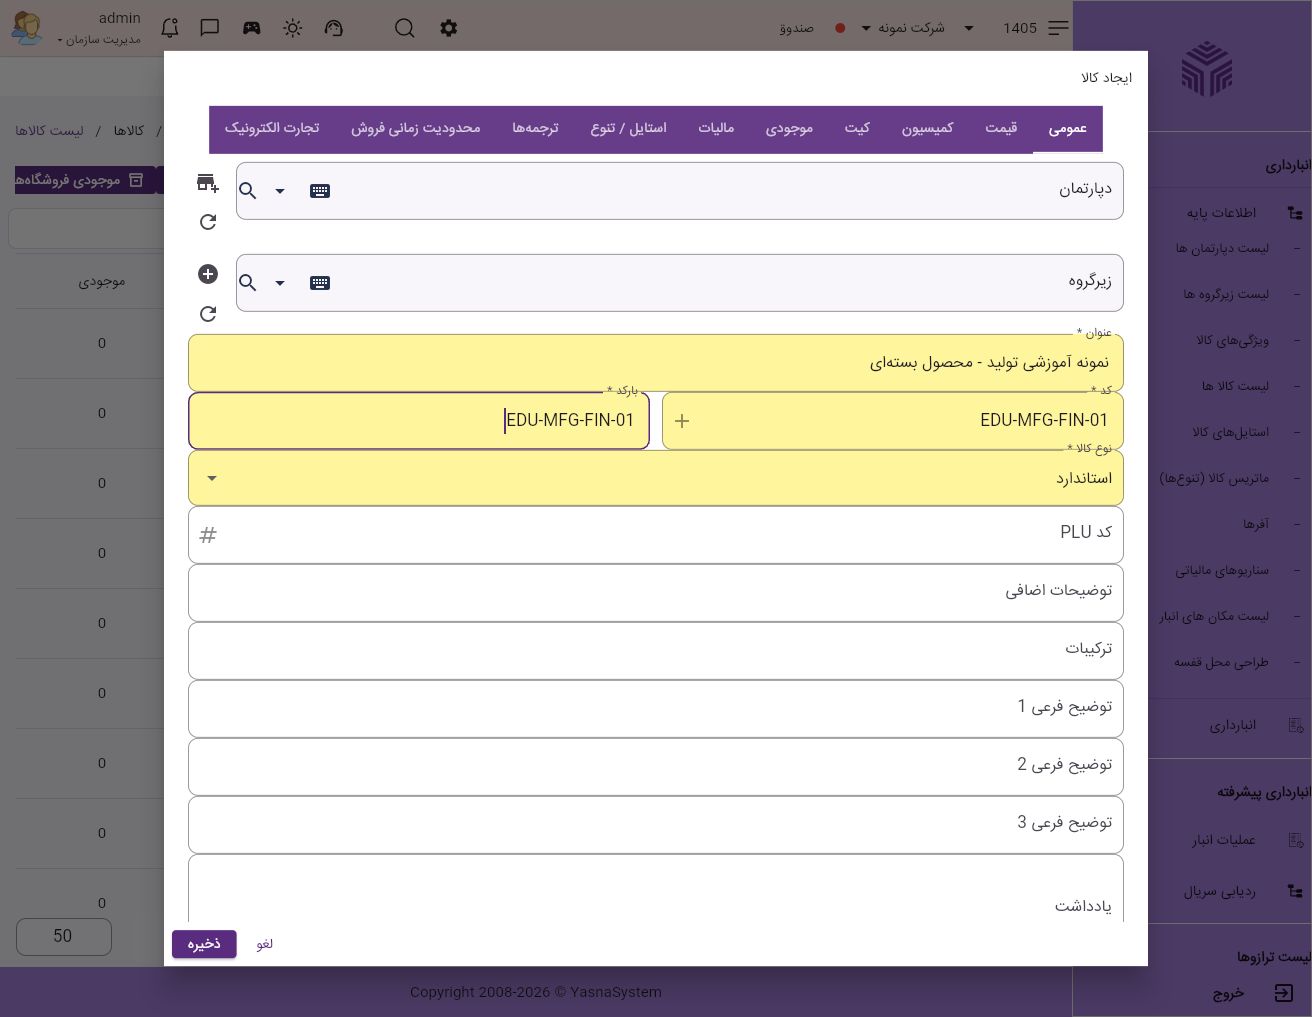
از منوی انبارداری ← اطلاعات پایه ← لیست کالا ها وارد شوید و «ایجاد» را بزنید. در تب «عمومی»، عنوان، کد، بارکد و نوع کالا را مشخص کنید. برای محصول بستهای این مثال، نوع «استاندارد» انتخاب شده است. پس از ذخیره، فروشگاه مربوط را انتخاب و «ثبت و ذخیره» را بزنید.
| نقش در تولید | نام کالای تعریفشده | کد کالا | مبنای مقدار در مثال |
|---|---|---|---|
| ماده مصرفی اصلی | نمونه آموزشی تولید – ماده اولیه اصلی (کیلوگرم) | EDU-MFG-RAW-01 | کیلوگرم |
| ماده مصرفی تکمیلی | نمونه آموزشی تولید – ماده تکمیلی (کیلوگرم) | EDU-MFG-RAW-02 | کیلوگرم |
| بستهبندی مصرفی | نمونه آموزشی تولید – بستهبندی (عدد) | EDU-MFG-PACK-01 | عدد |
| محصول خروجی | نمونه آموزشی تولید – محصول بستهای | EDU-MFG-FIN-01 | بسته |
در تب «قیمت» کارت کالا، فیلدهای «بهای تمام شده» و «آخرین بهای تمام شده» از «قیمت اصلی» جدا هستند. برای اجرای مثال، بهای هر کیلوگرم ماده اصلی را ۵۰۰٬۰۰۰ ریال، ماده تکمیلی را ۸۰۰٬۰۰۰ ریال و هر عدد بستهبندی را ۱۰٬۰۰۰ ریال در نظر میگیریم. در کار واقعی، این اعداد باید از خرید و اطلاعات معتبر بهای مواد بیایند.
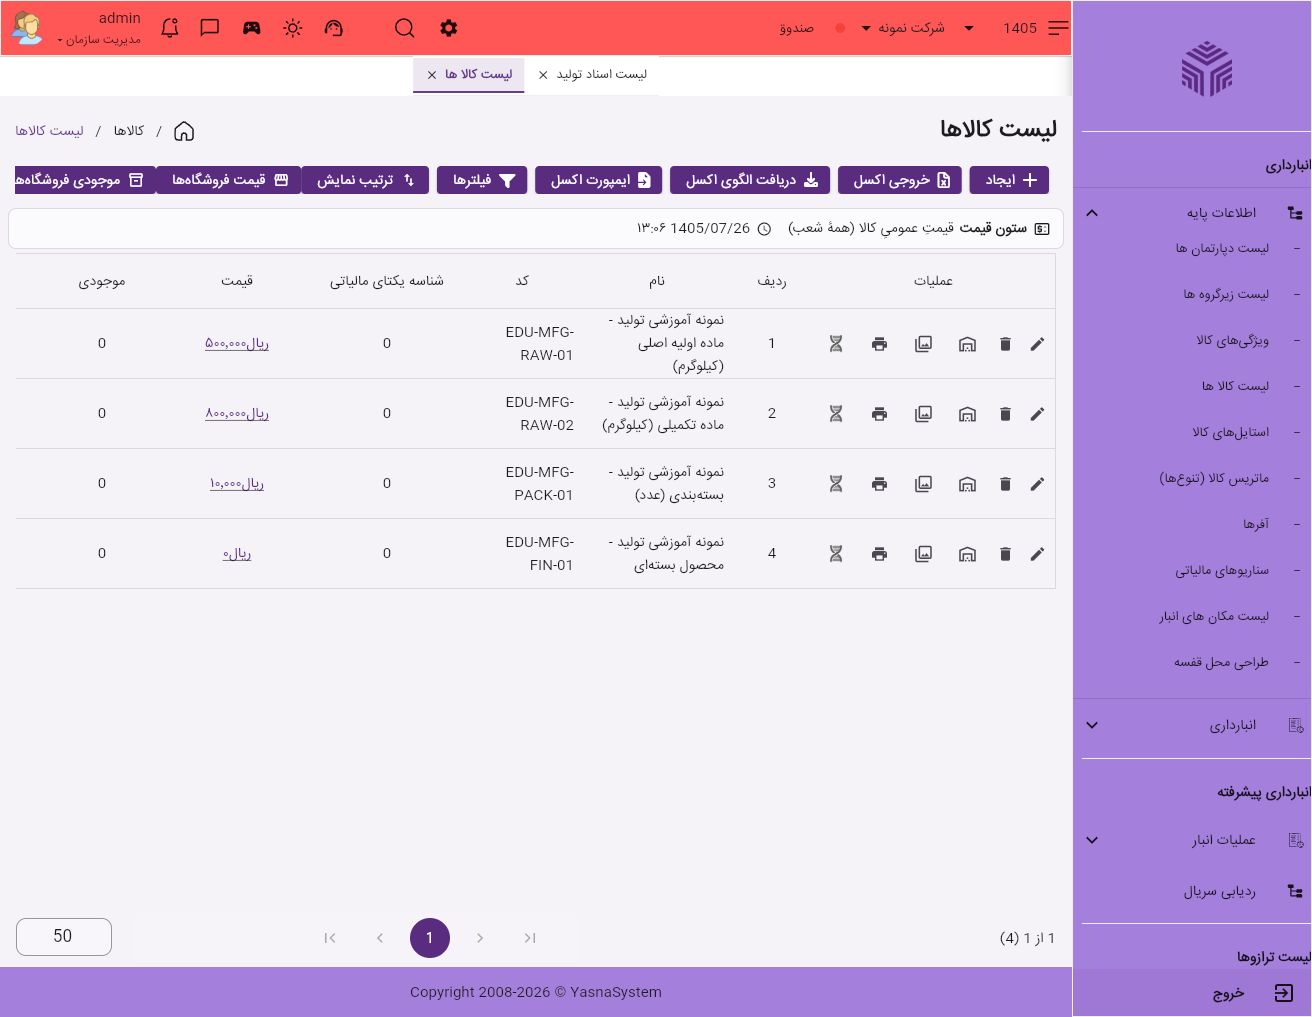
صفر بودن موجودی در این تصویر مربوط به مرحله تعریف کالا است. تعریف کارت کالا، رسید مواد یا عملیات تولید محسوب نمیشود. پیش از اجرای واقعی تولید، موجودی مواد باید با اسناد صحیح انبار تأمین و کنترل شود.
گام دوم: فرمول محصول را برای یک واحد تعریف کنید
در ردیف محصول بستهای، از عملیات «فرمول تولید» استفاده کنید. برای یک بسته از محصول مثال، ترکیب موردنیاز چنین است: ۰٫۲ کیلوگرم ماده اصلی، ۰٫۰۵ کیلوگرم ماده تکمیلی و ۱ عدد بستهبندی. فرمول را بر مبنای یک بسته تنظیم کنید تا در سند تولید بتوان مقدار ۱۰۰ بسته یا هر مقدار دیگر را مبنا قرار داد.
فرمول، دستور ساخت است؛ سند تولید، گزارش اجرای واقعی آن. اگر در عمل مقدار مصرف یا خروجی تغییر کرد، مقدارهای واقعی را در سند کنترل و اصلاح کنید.
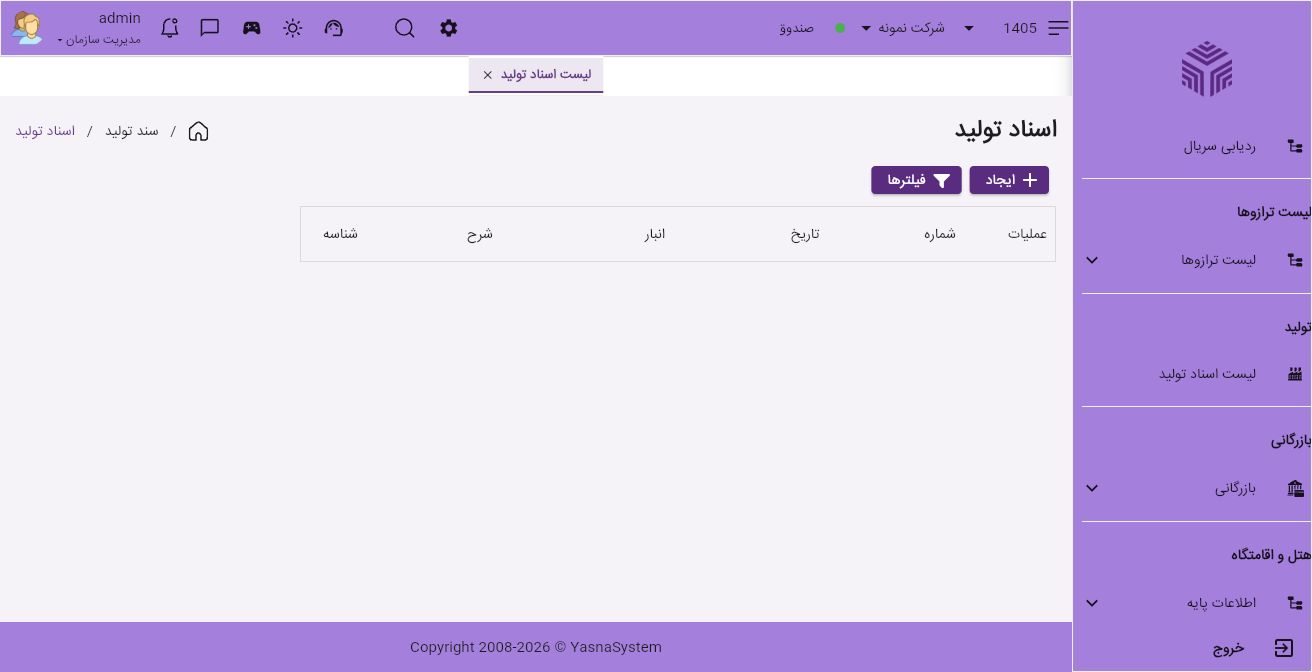
گام سوم: وارد «لیست اسناد تولید» شوید
از بخش تولید ← لیست اسناد تولید وارد شوید. دکمه «ایجاد» فرم سند جدید را باز میکند. در همین فهرست، ستونهای شماره، تاریخ، انبار و شرح به شناسایی اسناد کمک میکنند و «فیلترها» برای جستجو در دسترس است.
گام چهارم: سربرگ، محصول و مواد را تکمیل کنید
در فرم «ایجاد سند تولید»، شرحی مانند «نمونه آموزشی تولید ۱۰۰ بسته محصول» وارد کنید، «شماره حواله» و «تاریخ تولید» را کنترل و انبار صحیح را انتخاب کنید. در این فرم، انبار سند تعیین میکند مصرف مواد و ورود محصول در کدام انبار اعمال شوند.
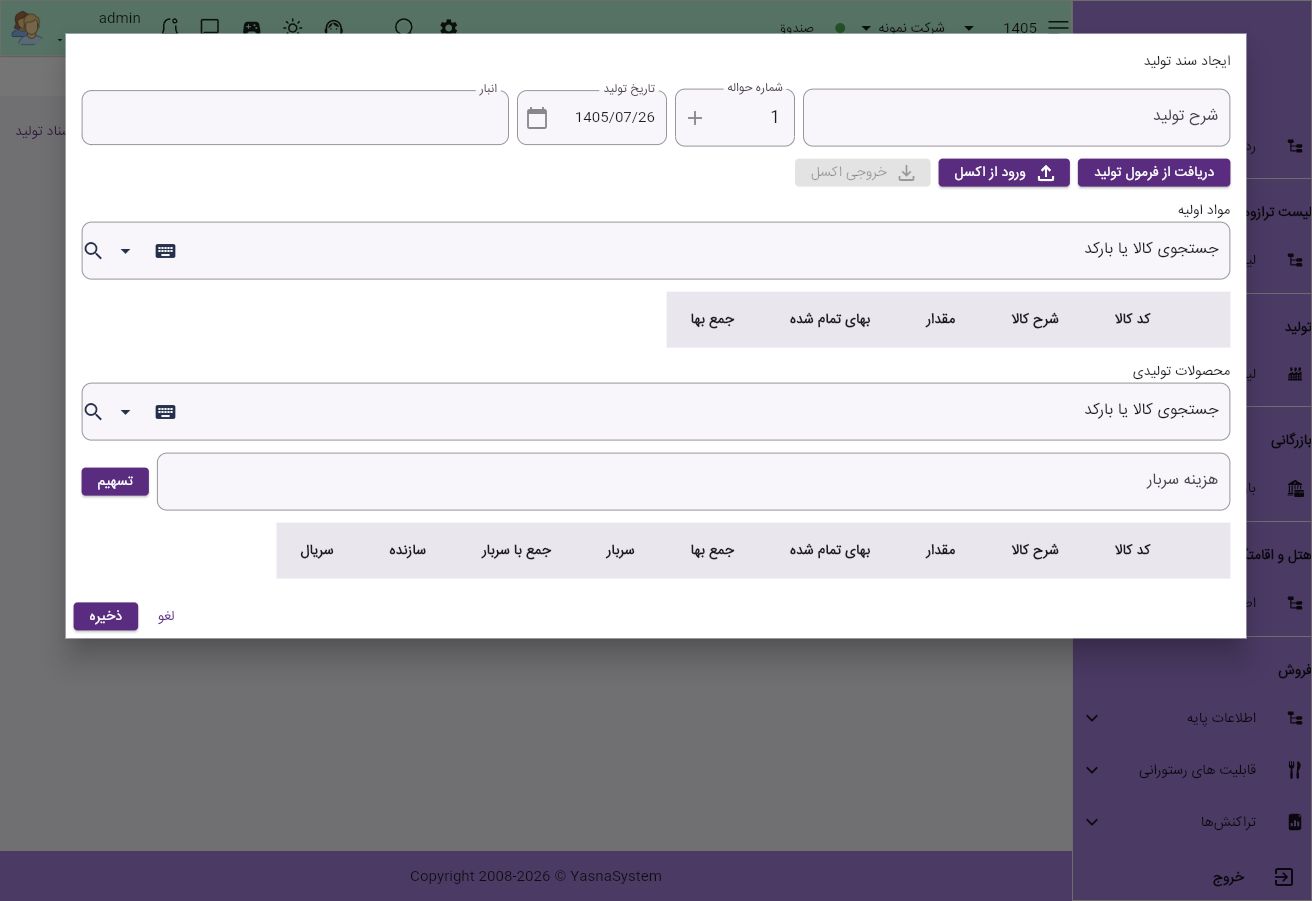
ترتیب استفاده از فرمول مهم است: ابتدا کالای EDU-MFG-FIN-01 را در بخش «محصولات تولیدی» اضافه و مقدار آن را ۱۰۰ وارد کنید؛ سپس «دریافت از فرمول تولید» را بزنید. این دکمه در فرم فعلی، محصول اولِ جدول محصولات و مقدار همان ردیف را مبنا میگیرد. بنابراین هنگام شروع از فرم خالی، ابتدا محصول را انتخاب کنید. اگر چند محصول دارید، این رفتار را در تنظیم سند در نظر بگیرید.
پس از دریافت فرمول، جدول «مواد اولیه» را با مقادیر مورد انتظار مقایسه کنید: ۲۰ کیلوگرم ماده اصلی، ۵ کیلوگرم ماده تکمیلی و ۱۰۰ عدد بستهبندی. ورود دستی مواد از «جستجوی کالا یا بارکد» و مسیر «ورود از اکسل» نیز در همین فرم وجود دارد. پیش از جایگزینکردن مواد با فرمول، تغییرات دستی آنها را بررسی کنید؛ دریافت فرمول، ردیفهای مصرفی را دوباره میسازد.
گام پنجم: بهای مواد و سربار را کنترل کنید
در جدول مواد، «مقدار»، «بهای تمام شده» و «جمع بها» را بررسی کنید. جمع مواد مثال ۱۵٬۰۰۰٬۰۰۰ ریال است. برای تولید ۱۰۰ بسته، سهم مواد هر بسته ۱۵۰٬۰۰۰ ریال خواهد بود. حال در کادر «هزینه سربار»، مبلغ ۳٬۰۰۰٬۰۰۰ ریال را وارد و «تسهیم» را بزنید.
برای این محصولِ تکردیفی، سربار کل ردیف ۳٬۰۰۰٬۰۰۰ ریال و «جمع با سربار» ۱۸٬۰۰۰٬۰۰۰ ریال است. بهای نهایی هر بسته ۱۸۰٬۰۰۰ ریال میشود: ۱۵۰٬۰۰۰ ریال مواد، بهعلاوه ۳۰٬۰۰۰ ریال سهم سربار. ستون «سربار» مبلغ کل ردیف است؛ آن را با سهم سربار هر واحد اشتباه نگیرید.
اعداد این بخش، محاسبه آموزشی همین چهار کالای تعریفشدهاند. تصاویر فرم، محل کنترلها را نشان میدهند و تصویر سند قطعیِ این محاسبه نیستند.
گام ششم: ذخیره و کنترل نتیجه
پس از اطمینان از اطلاعات، «ذخیره» را بزنید. در مسیر فعلی CERP، ذخیره سند تولید اثر انبار را نیز اعمال میکند؛ بنابراین پیش از این مرحله باید مواد، محصول، انبار و بها را کنترل کرده باشید. پس از ثبت، سند را در فهرست پیدا کنید و در کاردکس، خروج مواد و ورود محصول را بررسی کنید. در صورت استفاده از حسابداری، ارسال سند تولید به حسابداری و کنترل سند مالی را نیز مطابق توضیحات ادامه مقاله انجام دهید.
بهای تمامشده چه تفاوتی با قیمت فروش دارد؟
بهای تمامشده نشان میدهد کالا با چه هزینهای در اختیار کسبوکار قرار گرفته است. قیمت فروش مبلغی است که برای عرضه آن تعیین میکنید. اختلاف این دو، مبنایی برای بررسی سود ناخالص است؛ سود خالص پس از احتساب سایر درآمدها و هزینههای دوره مشخص میشود.
برای محصول تولیدی، یک رابطه کاربردی چنین است:
بهای هر واحد محصول = بهای مواد تخصیصیافته به هر واحد + سهم سربار هر واحد
بستهبندیِ مصرفی را میتوان بهعنوان قلم مواد در فرمول ثبت کرد. هزینههایی مانند دستمزد یا انرژی نیز در صورت محاسبه و تخصیص توسط مجموعه، میتوانند در مبلغ سربار سند منعکس شوند. وجود فیلد سربار به معنی استخراج خودکار دستمزد از حقوق و دستمزد یا محاسبه خودکار قبض انرژی نیست؛ مبلغ قابل تخصیص باید با روش مشخص کسبوکار تعیین شود.
سه مفهوم مهم: فرمول ساخت، سند تولید و سند حسابداری
| مفهوم | کاربرد | نمونه |
|---|---|---|
| فرمول ساخت یا BOM | تعریف مواد و مقدار موردنیاز برای ساخت یک واحد محصول | مواد لازم برای یک بسته محصول |
| سند تولید | ثبت مقدار واقعی مصرف و تولید و اعمال گردش انبار | مصرف مواد برای تولید ۱۰۰ بسته |
| سند حسابداری تولید | انعکاس مالی عملیات تولید از مسیر ارسال به حسابداری | ثبت انتقال ارزش مواد به کالای تولیدشده |
تعریف فرمول، بهتنهایی موجودی را تغییر نمیدهد. اثر انباری از ثبت عملیات تولید ایجاد میشود و ارسال آن به حسابداری، مرحله جداگانهای با تنظیمات و دسترسی مربوط به خود است.
فرمول ساخت در CERP چگونه استفاده میشود؟
در فرمول ساخت، محصول و اجزای مصرفی آن با مقدار مصرف تعریف میشوند. هنگام تهیه سند، گزینه «دریافت از فرمول تولید» اجزای فرمول را متناسب با مقدار تولید فراخوانی میکند. برای مثال، اگر هر واحد محصول به ۰٫۲ کیلوگرم ماده اولیه نیاز داشته باشد، برای ۱۰۰ واحد، مقدار پیشنهادی آن ماده ۲۰ کیلوگرم خواهد بود.
این کار ورود تکراری اطلاعات را کاهش میدهد و به یکسانشدن دستور ساخت کمک میکند. بااینحال، فرمول جای ثبت واقعیت را نمیگیرد: اگر مصرف واقعی متفاوت است، مقدار مواد و محصول در سند باید با عملیات انجامشده تطبیق داده شود. واحدهای اندازهگیری نیز باید از ابتدا هماهنگ باشند؛ ثبت عددی بر حسب گرم برای کالایی که موجودی آن بر حسب کیلوگرم نگهداری میشود، نتیجه را مخدوش میکند.
ساختار سند تولید: مواد مصرفی و محصولات خروجی
فرم سند تولید دو گروه ردیف دارد: اقلام مصرفی که موجودی آنها کاهش مییابد، و اقلام تولیدی که موجودی آنها افزایش پیدا میکند. سند به انبار مشخصی وابسته است و اطلاعاتی مانند تاریخ، شماره و شرح، همراه ردیفها ثبت میشوند. امکان ثبت چند قلم مصرفی و چند قلم محصول در یک سند وجود دارد.
در مسیر فرم فعلی، ذخیره سند تولید، عملیات قطعیکردن و اعمال اثر انبار را نیز انجام میدهد. بنابراین نباید ذخیره را صرفاً نگهداری یک پیشنویس بدون اثر موجودی فرض کرد. پیش از ذخیره، انبار، مقادیر، بهای مواد و سربار را بررسی کنید.
بهای مواد چگونه بین محصولات تقسیم میشود؟
فرم فعلی، جمع بهای ردیفهای مصرفی را محاسبه و بر مجموع مقدار محصولات تقسیم میکند. بهای پایه هر واحد از این تقسیم به دست میآید و سهم هر ردیف محصول متناسب با مقدار آن مشخص میشود.
بهای پایه واحد = جمعِ «مقدار مصرف × بهای واحد ماده» ÷ مجموع مقدار محصولات
این نکته در تولید چندمحصولی مهم است: مبنای توزیع فعلی، مقدار محصول است. برای خروجیهایی با ارزش اقتصادی یا واحدهای ناهمگون، نباید آن را معادل تسهیم بر اساس ارزش فروش، وزن استاندارد یا ضرایب تخصصی تولید مشترک تلقی کرد. پیش از استفاده از یک سند مشترک برای چنین محصولاتی، مناسببودن مبنای توزیع را با مسئول مالی بررسی کنید.
ثبت و تسهیم هزینه سربار
در فرم تولید، مبلغ «هزینه سربار» قابل ورود است. با گزینه «تسهیم»، این مبلغ به نسبت بهای پایه ردیفهای محصول بین آنها تقسیم میشود. همچنین مبلغ سربار هر ردیف و «جمع با سربار» در فرم نمایش داده میشود.
در ثبت ورودی محصول، سربار ردیف یک مبلغ کل است؛ برای محاسبه بهای واحد، بر مقدار همان ردیف تقسیم میشود:
بهای ورودی هر واحد = بهای پایه واحد + (سربار کل ردیف ÷ مقدار ردیف)
برای جلوگیری از دوبارهشماری، هزینهای را که در بهای مواد یا بستهبندی آمده است مجدداً در سربار وارد نکنید. در پیادهسازی فعلی، مقدارها تا سه رقم اعشار و مبالغ بهای واحد و سربار در مرحله ثبت با گردکردن عدد صحیح پردازش میشوند؛ در تولیدهای بسیار ریز یا با مقادیر اعشاری، اثر گردکردن را نیز کنترل کنید.
مثال عددی: تولید ۱۰۰ بسته محصول
فرض کنید واحد پول همه ارقام این مثال، ریال است و موجودی مواد با همین مبنا نگهداری میشود:
| قلم مصرفی | مقدار | بهای واحد، ریال | جمع، ریال |
|---|---|---|---|
| ماده اولیه اصلی | ۲۰ کیلوگرم | ۵۰۰٬۰۰۰ | ۱۰٬۰۰۰٬۰۰۰ |
| ماده تکمیلی | ۵ کیلوگرم | ۸۰۰٬۰۰۰ | ۴٬۰۰۰٬۰۰۰ |
| بستهبندی | ۱۰۰ عدد | ۱۰٬۰۰۰ | ۱٬۰۰۰٬۰۰۰ |
| جمع بهای مواد | ۱۵٬۰۰۰٬۰۰۰ | ||
بهای پایه هر بسته برابر ۱۵۰٬۰۰۰ ریال است. اگر ۳٬۰۰۰٬۰۰۰ ریال سربار به این تولید اختصاص یابد، سهم هر بسته ۳۰٬۰۰۰ ریال و بهای ورودی هر بسته ۱۸۰٬۰۰۰ ریال میشود. با ثبت سند، مواد به مقدار مصرف از انبار کم و ۱۰۰ بسته محصول به موجودی اضافه میشود.
اگر مقدار محصول سالم واقعاً کمتر از ۱۰۰ بسته باشد، باید مقدار واقعی ثبت شود تا هزینه روی مقدار درست تقسیم شود. این مثال به معنی وجود محاسبه خودکار ضایعات استاندارد یا تحلیل خودکار انحراف مصرف نیست.
بهای تولید جدید چگونه روی بهای کالای موجود اثر میگذارد؟
در سرویس تولید، بهروزرسانی بهای کالا دو حالت دارد: آخرین بهای ورودی تولید یا میانگین موزون. در حالت میانگین موزون، موجودی پیش از ورود از مجموع انبارهای کالا خوانده میشود و ارزش قبلی با ارزش تولید جدید ترکیب میشود.
برای مثال، اگر پیش از تولید ۵۰ بسته با بهای ۱۶۰٬۰۰۰ ریال داشته باشید و ۱۰۰ بسته با بهای ۱۸۰٬۰۰۰ ریال تولید کنید، میانگین جدید تقریباً ۱۷۳٬۳۳۳٫۳۳ ریال خواهد بود:
(۵۰ × ۱۶۰٬۰۰۰ + ۱۰۰ × ۱۸۰٬۰۰۰) ÷ ۱۵۰
در حالت آخرین بها، بهای کالا به بهای ورودی تولید جدید تغییر میکند. اگر موجودی قبلی مثبت نباشد یا بهای قبلی صفر باشد، مسیر میانگین تولید نیز بهای ورودی جدید را مبنا میگیرد.
تنظیم روش بهای تولید با تنظیم عمومی ارزشگذاری انبار یکسان نیست. بخشهای عمومی انبار تنظیماتی برای میانگین موزون، FIFO و LIFO دارند؛ اما نباید از انتخاب این گزینهها نتیجه گرفت که فرم تولید، مواد هر سند را خودکار از لایههای خرید FIFO یا LIFO انتخاب میکند. در مسیر بررسیشده، دریافت مواد از فرمول بر بهای ثبتشده کالا تکیه دارد. هماهنگی تنظیمات و دادههای بها باید هنگام راهاندازی کنترل شود.
تولید اجزای دارای فرمول و محصولات نیمهساخته
اگر یک جزء مصرفی خودش فرمول ساخت داشته باشد، CERP در مسیر ثبت سند اصلی میتواند سند تولید مرتبط برای آن جزء بسازد. این قابلیت برای ساختارهایی مانند «محصول نهایی ← نیمهساخته ← مواد اولیه» کاربرد دارد.
عمق ایجاد خودکار در پیادهسازی فعلی دو سطح است: سند اصلی و سند اجزای مستقیم دارای فرمول. نباید آن را گسترش نامحدود همه سطوح ساخت تلقی کرد. سیستم حلقههای فرمول را نیز بررسی میکند؛ اگر کالایی مستقیم یا غیرمستقیم جزء خودش شود، سند اصلی ممکن است ثبت شده باشد ولی اسناد خودکار اجزا ساخته نشوند و هشدار بازگردد. بنابراین هشدار پس از ثبت را بخوانید و پیش از ثبت مجدد، وضعیت سند موجود را بررسی کنید.
تولید خودکار برای کسری موجودی در فروش عمده
در مسیر فروش عمده، تنظیمی برای ایجاد خودکار سند تولید وجود دارد. با فعالبودن آن، اگر کالای واجد شرایط فرمول ساخت داشته باشد و موجودی انبار فاکتور برای فروش کافی نباشد، برای مقدار کسری، سند تولید مرتبط با فاکتور ایجاد میشود.
مثلاً برای فروش ۱۲ واحد از محصولی که ۵ واحد موجودی دارد، مقدار تولید موردنیاز ۷ واحد است. در این محاسبه، موجودی منفی صفر در نظر گرفته میشود تا تولید فاکتور، کسری منفی انباشته قبلی را جبران نکند. پیوند سند با فاکتور نیز برای جلوگیری از تولید تکراری همان کالا هنگام تکرار درخواست بررسی میشود. این قابلیت مخصوص مسیر عمده و تنظیم مربوط به آن است و نباید آن را رفتار پیشفرض همه فروشها دانست.
سریالگذاری محصول تولیدی
برای کالایی که نوع آن سریالی تعریف شده است، ثبت تولید میتواند به ازای هر واحد محصول، یک سریال موجود در انبار ایجاد کند. ورود دستی سریال و تولید خودکار بر اساس قالب سازمان پشتیبانی میشود. بهای واحد، انبار، ارتباط با ردیف تولید و در صورت ثبت، تاریخ انقضا نیز همراه سریال نگهداری میشود.
سریال دستی خالی یا تکراری پذیرفته نمیشود و تعداد سریالها باید پاسخگوی مقدار تولید باشد. برای این نوع کالا، مقدار تولید را با شمارش واحدهای واقعی هماهنگ کنید. اگر سریال محصول قبلاً فروخته یا مصرف شده باشد، برگشت سند تولید با کنترل مربوط روبهرو میشود و ابتدا باید عملیات وابسته اصلاح شود.
گردش تولید در کاردکس و ارزش موجودی
ثبت تولید برای مواد، گردش خروج و برای محصول، گردش ورود ایجاد میکند. این گردشها به سند و ردیف منشأ مرتبطاند و در کاردکس میتوان مقدار و ارزش ورودی، خروجی و مانده را در بازه تاریخ بررسی کرد. بررسی یک انبار مشخص یا نمای تجمیعی نیز به تشخیص محل اختلاف کمک میکند.
گزارش ارزش موجودی و اطلاعات بهای فروش، ابزارهای مکمل بررسی نتیجه تولید هستند. بااینحال، بهای درجشده در سند، بهای جاری کالا و بهای محاسبهشده گزارش تاریخی را یک مفهوم واحد فرض نکنید. در مغایرتها، تاریخ سند، موجودی افتتاحیه، ترتیب گردشها، روش محاسبه و دادههای ورودی باید کنار هم بررسی شوند.
ارسال اسناد تولید به حسابداری
امکان ارسال گروهی اسناد قطعی تولید به حسابداری وجود دارد. برای این کار، معین موجودی کالا، شرکت مربوط و نوع سند حسابداری باید مشخص باشند و سند، بهای قابل ارسال داشته باشد. سند حسابداری ایجادشده به سند تولید پیوند میخورد و در ارسال دوباره، پیوند قبلی بررسی میشود.
در پیادهسازی فعلی، دو طرف ثبت از معین موجودی کالا استفاده میکنند: یک طرف با شرح موجودی کالای تولیدشده و طرف دیگر با شرح مصرف مواد. بنابراین این مسیر، ثبت انتقال ارزش در موجودی است؛ نباید آن را بهمعنای صدور خودکار ثبت کامل دستمزد، جذب سربار، کالای در جریان ساخت و تسویه همه حسابهای هزینه دانست. تطبیق مبلغ سند حسابداری با سند تولید و ثبتهای تکمیلی سربار، بهویژه پیش از استفاده عملیاتی، باید توسط مسئول مالی کنترل شود.
اصلاح و برگشت سند تولید
مسیر برگشت سند، اثر مقداری مصرف و تولید را معکوس و گردشهای مرتبط را حذف میکند. اسناد خودکار اجزا نیز در چرخه برگشت و بازسازی سند اصلی مدیریت میشوند. در ویرایش سند قطعی، ابتدا اثر ثبت قبلی برگشت و سپس اطلاعات جدید ثبت و اعمال میشود.
یک نکته عملی مهم این است که برگشت مقداری، معادل بازسازی خودکار همه بهای تاریخی کالا نیست. اگر سند قدیمی یا اثرگذار بر میانگین را اصلاح میکنید، بهای کالا و گزارشهای بعدی را نیز بررسی کنید. وجود فروش سریالی، سند حسابداری مرتبط یا سایر عملیات وابسته، به معنی نیاز به کنترل زنجیره اسناد پیش از اصلاح است.
ورود و خروج اطلاعات با اکسل
در فرم تولید، مسیر ورود و خروج ردیفها با اکسل وجود دارد. دادههایی مانند شناسه یا کد قابل تطبیق کالا، مقدار، بها و سربار باید مطابق ساختار مورد انتظار فرم باشند. این امکان برای ثبتهای پرتعداد مفید است، اما جای کنترل را نمیگیرد: پیش از ذخیره، اقلام تطبیقیافته، جهت مصرف یا تولید، تعداد اعشار و واحد پول را بازبینی کنید.
روال پیشنهادی برای راهاندازی صحیح
- کالاهای مواد اولیه، بستهبندی، نیمهساخته و محصول را با واحدهای صحیح تعریف کنید.
- موجودی افتتاحیه و بهای مواد را کنترل و ورودهای خرید را بهموقع ثبت کنید.
- فرمول ساخت را برای یک واحد مشخص محصول تعریف و با تولید واقعی آزمایش کنید.
- روش بهروزرسانی بهای تولید و تنظیمات عمومی انبار را با مسئول مالی هماهنگ کنید.
- سند نمونه بسازید؛ مواد، مقدار محصول سالم و سربار قابل تخصیص را بازبینی کنید.
- پس از ثبت، کاهش مواد، افزایش محصول و گردش کاردکس را کنترل کنید.
- در صورت استفاده از حسابداری، سند را ارسال و مبلغ و حسابهای آن را تطبیق دهید.
- برای محصولات سریالی، سریالها و وابستگی آنها به فروش را بررسی کنید.
پرسشهای متداول
آیا تعریف فرمول ساخت برای محاسبه بهای واقعی کافی است؟
خیر. فرمول مقدار مصرف پیشنهادی را مشخص میکند. صحت بها به قیمت مواد، مقدار واقعی مصرف و تولید، سربار و موجودی ثبتشده بستگی دارد.
آیا سربار بهصورت خودکار از حسابداری محاسبه میشود؟
در مسیر بررسیشده، سربار وارد فرم میشود و ابزار تسهیم آن را بین محصولات توزیع میکند. برداشت خودکار همه هزینههای حسابداری و تخصیص آنها به تولید، از این قابلیت قابل نتیجهگیری نیست.
آیا میتوان چند محصول را در یک سند تولید کرد؟
بله؛ اما مبنای توزیع مواد در فرم فعلی مقدار محصولات است. برای محصولات ناهمگون، مناسببودن این مبنا را بررسی کنید.
آیا قیمت فروش از بهای تولید تعیین میشود؟
ثبت بها بهتنهایی به معنی تغییر خودکار قیمت فروش نیست. تعیین قیمت فروش و اعلامیههای قیمت فروشگاه مسیر جداگانه دارند؛ برای تحلیل حاشیه سود باید قیمت فروش مؤثر را با بهای معتبر مقایسه کرد.
آیا این قابلیت معادل سامانه برنامهریزی کامل کارخانه است؟
قابلیتهای توضیحدادهشده بر فرمول ساخت، ثبت مصرف و تولید، سربار، موجودی و ارتباط حسابداری تمرکز دارند. زمانبندی ماشینآلات، برنامهریزی ظرفیت، بهایابی فعالیتمحور و تحلیل خودکار انحرافات، نیازمند قابلیتهای مستقلاند و این مقاله وجود آنها را ادعا نمیکند.
نتیجه برای مدیر و کاربر CERP
CERP امکان دنبالکردن ارتباط مواد مصرفی، محصول تولیدشده و بهای ورودی محصول را در یک جریان کاری فراهم میکند. فرمول ساخت ورود اطلاعات را سادهتر میکند، سند تولید اثر واقعی انبار را ثبت میکند، تسهیم سربار به کاملترشدن بها کمک میکند و کاردکس و ارتباط حسابداری امکان کنترل نتیجه را میدهند.
برای دستیابی به عدد قابل اتکا، نقطه شروع، داده صحیح و روش روشن است: واحد یکسان، بهای معتبر مواد، مقدار واقعی محصول و سرباری که دوبارهشماری نشده باشد. پیشنهاد میشود پیش از ثبت انبوه، یک چرخه کامل از مواد اولیه تا تولید، فروش و کنترل حسابداری را با دادههای نمونه مجموعه اجرا کنید.